




 登录






泰国政策
泰国工业联合会预计汽车产量将因2027年进口整车税制调整而超过155万辆
11月3日,泰国工业联合会(FTI)发布预测称,受针对进口整车纯电及增程式电动汽车的消费税率上调至35%这一因素影响,泰国汽车产业预计将实现至少7%的增长,产量有望至少达到155万辆。FTI主席补充指出,这一预期取决于新税制实施日2027年1月1日之前的进口车辆库存情况。
FTI计划通过旨在推动汽车产业从“重产量”向“高附加值”转型的“Reinvent Thailand”战略,促进高附加值汽车的生产,其中涵盖多元化的动力总成(包括纯
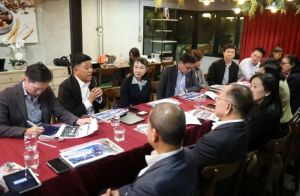
泰国工业联合会与各车企就推进本地化配套发展及新消费税体系进行磋商
10月29日,泰国工业联合会(FTI)宣布与其下属的汽车工业协会以及10多家汽车和摩托车制造商的代表举行了会议,就投资方向、本地化配套发展以及新的消费税体系等议题交换了意见。此次会议于10月26日召开,与会企业包括丰田、三菱汽车、五十铃、日产、马自达、日野汽车、本田、梅赛德斯-奔驰、宝马、福特、比亚迪、长安汽车、长城汽车、名爵、现代汽车以及雅马哈。
FTI主席强调,为给泰国中小企业创造机遇、提升泰国国内经济附加值,并保持汽车产业的长
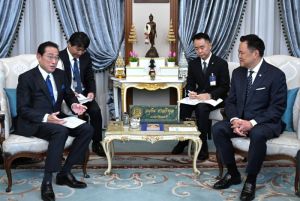
泰国总理与日本前首相探讨汽车及能源合作
10月12日,泰国总理阿努廷与工业部长瓦拉武会见日本前首相岸田文雄,就汽车和能源领域的合作进行讨论。
针对进口电动车可能影响泰国国内汽车生产的担忧,阿努廷介绍了泰国针对进口电动车实施的消费税措施。他重申,泰国政府将重点推动国内电动车生产,同时维护现有汽车生产基础,并推动汽车产业向未来出行领域转型。
阿努廷还鼓励日系车企考虑将泰国纳入其电动车生产供应链,以促进投资、技术转让和人才培养。双方还讨论了能源转型和能源安全。日方表示愿支持泰国
泰国工业联合会担忧洪灾持续影响泰国汽车供应链
泰国工业联合会(FTI)于10月7日表示,当前洪灾已对泰国工业领域产生影响,尤其是中部和东部地区的汽车产业及供应链,并对企业和居民造成了损失。
主要担忧在于,受洪灾影响的汽车零部件工厂被迫暂时停产,促使整车装配厂动用现有零部件库存。泰国工业联合会警告称,如果洪灾情况未能在10月12日前好转,用于整车装配的零部件供应或将难以保障,并开始对汽车产业造成影响。此外,业界正密切关注北部地区是否会有更多洪水流入,以及是否会出现进一步降雨。
作
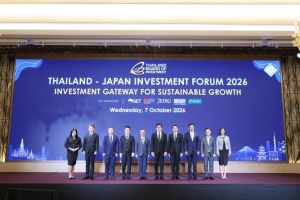
泰国加强与日本的投资联系,将下一代汽车产业列为优先发展领域
泰国投资促进委员会(BOI)于10月7日宣布,2021年至2026年年中,泰国共收到日本公司提交的1,380个项目投资申请,总额超117.2亿美元。BOI将重点推动芯片、先进电子、机器人、清洁能源等高增长领域的投资,并将下一代汽车产业列为泰国优先发展的七大领域之一。
泰国副总理兼财政部长在曼谷举行的2026年泰日投资论坛(Thailand–Japan Investment Forum 2026)上表示,为应对技术进步、能源转型及其他
GlobalData博客:泰国电动车补贴时代落幕,转而押注本地生产
※摘自英国GlobalData公司(原LMC Automotive)的短篇分析报告(9月25日),由MarkLines翻译。
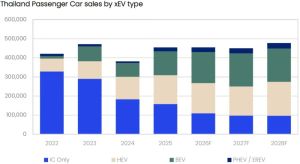
近四年来,泰国实施了东南亚力度最大的电动汽车普及计划之一,而且成效甚好。2022年推出的EV 3.0和EV 3.5激励方案将消费税税率从8%降至2%,每辆车最高补贴15万泰铢(4,500美元),并提供大幅进口关税减免,而车企只需作出相对宽松的承诺,即日后在泰国生产车辆,以补偿此前的进口量。
中国车企最先抓住了
泰国政府批准新半导体战略,力争到2050年吸引800亿美元投资
9月24日,泰国国家半导体与先进电子产业政策委员会批准该国首个国家级半导体与先进电子战略。该战略旨在到2050年实现约800亿美元的累计投资、1,500亿美元的产业年销售额,并创造超过23万个新就业岗位。
该战略重点关注光子学、功率半导体和传感器领域,服务于AI、数据中心、通信、电动汽车、储能、电网、汽车、互联设备及医疗应用等领域。支持措施涵盖财税激励、人才培养、研发与芯片设计基础设施、适配投资的基建、放宽监管以及投资促进措施。
该
GlobalData博客:泰国消费税调整对进口纯电动车的影响
※摘自英国GlobalData公司(原LMC Automotive)的短篇分析报告(9月2日),由MarkLines翻译。
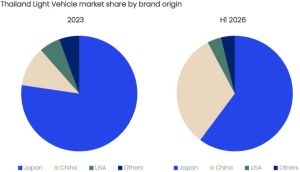
今年7月,GlobalData发布了一篇题为《泰国2026年轻型汽车销量预测上调及EV3.5政策下的市场情景分析》的文章。正如文中预期,泰国政府已着手调整消费税制度,具体包括降低符合特定本地化率要求的本地生产车型消费税,以及提高进口纯电动车的消费税,尤其是目前根据中泰自由贸易协定享受零关税的中国制造纯电动车。
泰国工业联合会:电动汽车转型、皮卡市场放缓及东盟竞争令泰国汽车产业承压
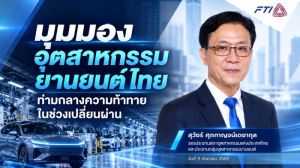
泰国工业联合会(FTI)9月9日表示,随着电动汽车转型对泰国现有的燃油车和皮卡生产体系造成冲击,泰国汽车产业面临的压力日益加大。
2026年1-7月,泰国国内汽车销量同比增长15.4%,但市场复苏主要由纯电动车拉动,燃油车和皮卡销量则持续下降。前7个月,皮卡产量超过52万辆,占汽车总产量的近63%;皮卡出口量超过30万辆,但同比下降约9%。同期,乘用车的平均产能利用率为40.65%,1吨级皮卡为56.54%。由于皮卡生产的本地化率较
 日本
 +81-3-4241-3907

 美国
 墨西哥
 德国
 中国 (上海)
 泰国
 印度

 免费试用1周
 申请专属顾问讲解